สารบัญ
- คดีนี้จริง ๆ กำลังทดสอบอะไร
- ข้อเท็จจริงที่ต้องรู้
- ทำไมเรื่องนี้ไม่ใช่ปัญหาของ Meta อย่างเดียว
- Platform Liability กระทบธุรกิจไทยอย่างไร
- บทเรียนจาก EU และ UK
- สิ่งที่ธุรกิจควรทำต่อ
- มุมมองผู้เชี่ยวชาญ
- แหล่งอ้างอิง
บทนำ
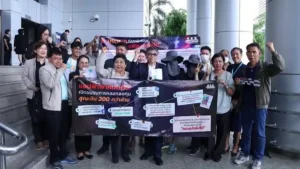
Platform Liability หรือเรื่อง “แพลตฟอร์มควรรับผิดแค่ไหนเมื่อระบบถูกใช้หลอกคน” กำลังเข้าสู่จุดที่ธุรกิจไทยต้องจับตาจริงจัง หลังสภาองค์กรของผู้บริโภคเดินหน้าคดีเรียกค่าเสียหายกว่า 230 ล้านบาทจากแพลตฟอร์ม ผู้ให้บริการแอป และสถาบันการเงินที่เกี่ยวข้องกับเส้นทางการหลอกลงทุนออนไลน์
ที่สำคัญ ข่าวต้นทางไม่ได้จบอยู่ที่วันฟ้อง เพราะสถานะล่าสุด ณ 31 สิงหาคม 2569 คือทั้ง 10 คดีนำร่องมีการนัดพร้อมแล้ว และศาลกำหนดนัดครั้งถัดไปในเดือนพฤศจิกายน 2569 ดังนั้นตอนนี้ยัง ไม่มีคำตัดสินสุดท้ายว่าฝ่ายใดต้องรับผิด
คดีนี้จริง ๆ กำลังทดสอบอะไร
ลองนึกภาพง่าย ๆ
ลูกค้าคนหนึ่งเห็นโฆษณาลงทุนบน Facebook จากนั้นถูกพาเข้า LINE แล้วได้รับคำแนะนำให้ดาวน์โหลดแอปจาก App Store ก่อนโอนเงินไปยังบัญชีที่เกี่ยวข้องกับการหลอกลวง
คำถามจึงไม่ได้มีแค่
“มิจฉาชีพทำผิดหรือไม่?”
เพราะคำตอบเรื่องนั้นค่อนข้างชัด
คำถามที่ยากกว่าคือ
“คนที่สร้างหรือควบคุมระบบซึ่งมิจฉาชีพใช้ จะต้องรับผิดด้วยหรือไม่ และรับผิดมากแค่ไหน?”
นี่คือแกนสำคัญของ Platform Liability ในคดีนี้
ตามข้อมูลของ Thai PBS คดีนำร่องมาจากผู้เสียหาย 10 ราย มีความเสียหายรวมกว่า 230 ล้านบาท และเส้นทางการหลอกมีหลายชั้น ตั้งแต่โฆษณา การสื่อสาร การดาวน์โหลดแอป ไปจนถึงการโอนเงิน
ดังนั้นคดีนี้จึงน่าสนใจกว่าการฟ้องบริษัทใดบริษัทหนึ่ง เพราะมันกำลังทดสอบแนวคิดว่า ความรับผิดอาจต้องมองทั้งระบบ ไม่ใช่แยกผู้ให้บริการแต่ละจุดออกจากกัน
ข้อเท็จจริงที่ต้องรู้
วันที่ 8 มิถุนายน 2569 สภาองค์กรของผู้บริโภคยื่นคดีต่อศาลแพ่ง โดยมีผู้เสียหาย 10 ราย และเรียกเงินคืนกับค่าเสียหายรวมกว่า 230 ล้านบาท
ในข้อมูลช่วงแรกมีการกล่าวถึง Meta, LINE, Apple และกลุ่มสถาบันการเงิน ขณะที่การดำเนินคดีนำร่องภายหลังครอบคลุมแพลตฟอร์มและผู้ประกอบการที่เกี่ยวข้องรวมหลายฝ่าย โดยข้อมูลจากสภาผู้บริโภคระบุว่ามี 10 คดี และจำเลยรวม 17 ราย ในกระบวนการดังกล่าว
วันที่ 3 สิงหาคมมีการนัดพร้อมครั้งแรก แต่กระบวนการไม่ได้จบลงในวันนั้น ต่อมาในวันที่ 31 สิงหาคม ศาลแพ่งกรุงเทพใต้ได้นัดพร้อมคดีสุดท้าย ทำให้ครบทั้ง 10 คดี และกำหนดนัดครั้งถัดไปวันที่ 2, 9 และ 23 พฤศจิกายน 2569 เพื่อเดินหน้ากระบวนการต่อ
ประเด็นสำคัญจึงอยู่ตรงนี้:
คดีเดินหน้า แต่ยังไม่ใช่คำพิพากษาว่าแพลตฟอร์มมีความรับผิดตามที่ถูกกล่าวหา
นี่เป็นจุดที่บทความข่าวและโพสต์บนโซเชียลมักทำให้คนอ่านสับสนได้ง่าย
ทำไมเรื่องนี้ไม่ใช่ปัญหาของ Meta อย่างเดียว
สมมติว่าคุณเป็น SME ขายสินค้าผ่าน Facebook
คุณอาจคิดว่า
“ผมไม่ได้สร้างแพลตฟอร์ม ผมแค่ซื้อโฆษณา”
ในทางธุรกิจ นั่นเป็นเรื่องจริง
แต่ในมุมความเสี่ยง สิ่งที่ต้องถามเพิ่มคือ
ลูกค้าเห็นโฆษณาของคุณจากที่ไหน?
ใครเป็นคนสร้างและอนุมัติโฆษณา?
ถ้ามีเอเจนซีเป็นคนทำ ใครตรวจข้อความ?
ถ้ามีลิงก์ไปยังเว็บไซต์หรือ LINE Official Account ใครดูแลปลายทาง?
ถ้ามีบุคคลปลอมใช้ชื่อแบรนด์คุณ ใครพบและใครเป็นคนแจ้งเตือน?
เรื่องเหล่านี้อาจยังไม่ทำให้ SME กลายเป็นจำเลย แต่สามารถกลายเป็น Business Risk ได้ทันที
เพราะเมื่อเกิดเหตุ ลูกค้าไม่ได้แยกระบบหลังบ้านแบบที่องค์กรแยกกัน
ลูกค้ามองเป็นเส้นเดียว:
เห็นโฆษณา → เชื่อ → คุย → จ่ายเงิน → เสียหาย
และเมื่อความเสียหายเกิดขึ้น คำถามต่อไปคือ
“ใครควรเห็นสัญญาณเตือนก่อน?”
นี่คือสิ่งที่ธุรกิจไทยควรเริ่มคิดตั้งแต่ตอนนี้
Platform Liability กับธุรกิจไทย: ความเสี่ยงไม่ได้อยู่ที่คำพิพากษาอย่างเดียว
หัวใจของเรื่องนี้ไม่ใช่การเดาว่าศาลจะตัดสินอย่างไร แต่คือการเตรียมองค์กรให้พร้อมสำหรับโลกที่ “ใช้แพลตฟอร์มแล้วจบ” อาจไม่ใช่แนวคิดที่ปลอดภัยอีกต่อไป
สำหรับ SME ความเปลี่ยนแปลงที่เห็นได้เร็วที่สุดคือเรื่อง Vendor Risk
วันนี้ธุรกิจจำนวนมากฝากการตลาดไว้กับแพลตฟอร์มภายนอก ฝากการสื่อสารไว้กับ Messaging Platform ฝากแอปไว้กับ App Store และฝากการชำระเงินไว้กับระบบการเงินหลายราย เมื่อเกิดเหตุแต่ละฝ่ายอาจมีข้อกำหนดและขั้นตอนรับแจ้งเหตุแตกต่างกัน
ปัญหาคือธุรกิจมักมีแค่ “สัญญาบริการ” แต่ไม่ได้มี Incident Playbook ว่าเมื่อพบโฆษณาปลอม บัญชีปลอม หรือแอปหลอกลวง ต้องแจ้งใคร ภายในกี่ชั่วโมง ใครเก็บหลักฐาน และใครเป็นคนตัดสินใจหยุดแคมเปญ
ในกรณีธุรกิจขนาดใหญ่ ความเสี่ยงยิ่งลึกกว่า เพราะอาจมีทั้งฝ่าย Marketing, Legal, Compliance, Cybersecurity, Procurement และ Customer Service ที่เกี่ยวข้องกับเหตุเดียวกัน
อีกเรื่องคือ หลักฐาน
เมื่อเกิดข้อพิพาท องค์กรไม่ได้ต้องการเพียงบอกว่า “เราไม่เกี่ยว”
องค์กรต้องตอบได้ว่า
เราเลือก Vendor อย่างไร
เราใช้ระบบตรวจสอบอะไร
เราได้รับแจ้งเหตุเมื่อใด
เราดำเนินการอะไร
และมีหลักฐานอะไรยืนยันว่าได้ทำแล้ว
นี่ทำให้ Platform Liability เชื่อมโดยตรงกับ Governance
ไม่ใช่เพราะกฎหมายไทยกำหนดให้ทุก SME ต้องมีระบบขนาดใหญ่ แต่เพราะ การมีระบบควบคุมที่พิสูจน์ได้ สามารถลดความเสี่ยงทางธุรกิจและช่วยให้องค์กรตอบคำถามได้เร็วเมื่อเกิดเหตุ
และนี่คือจุดที่คดี 230 ล้านบาทมีความหมายมากกว่าตัวเลขความเสียหาย
บทเรียนจาก EU และ UK: ต่างประเทศกำลังคิดเรื่อง “ระบบ” มากขึ้น
สหภาพยุโรปผ่าน Digital Services Act หรือ DSA ซึ่งสำหรับแพลตฟอร์มขนาดใหญ่มีกลไกให้ประเมินความเสี่ยงเชิงระบบ รวมถึงดูระบบโฆษณา ระบบแนะนำเนื้อหา และวิธีที่แพลตฟอร์มอาจขยายการเข้าถึงข้อมูลที่หลอกลวงหรือทำให้เข้าใจผิด
ฝั่งสหราชอาณาจักร Online Safety Act ก็กำหนดหน้าที่ให้บริการที่อยู่ในขอบเขตต้องจัดการความเสี่ยงจากเนื้อหาผิดกฎหมาย และวางระบบเพื่อลดความเสี่ยงที่บริการของตนอาจถูกใช้ในกิจกรรมผิดกฎหมาย
แต่ต้องระวังมาก:
DSA และ Online Safety Act ไม่ใช่กฎหมายไทย
การนำมาเปรียบเทียบจึงควรใช้เพื่อดู “ทิศทางการกำกับดูแล” ไม่ใช่สรุปว่าธุรกิจไทยถูกผูกพันด้วยกฎหมายยุโรปหรืออังกฤษโดยตรง
สิ่งที่น่าสนใจคือทั้งสองระบบสะท้อนแนวคิดเดียวกันบางส่วน:
จากเดิมที่ถามว่า
“มีเนื้อหาผิดกฎหมายอยู่หรือไม่?”
กำลังขยับไปถามว่า
“ระบบของคุณออกแบบมาอย่างไร และคุณจัดการความเสี่ยงที่ระบบนั้นสร้างขึ้นอย่างไร?”
ถ้าแนวคิดนี้เริ่มมีน้ำหนักมากขึ้นในไทย ธุรกิจที่พึ่งแพลตฟอร์มก็ควรเริ่มมอง Vendor ไม่ใช่แค่ “ช่องทางขาย” แต่เป็นส่วนหนึ่งของห่วงโซ่ความเสี่ยง
สิ่งที่ควรทำต่อ
ธุรกิจไทยไม่จำเป็นต้องรอคำพิพากษาก่อนค่อยเริ่มตรวจระบบ
1. ทำ Platform Map ของธุรกิจ
ลิสต์ว่าองค์กรใช้ Meta, LINE, Marketplace, App Store, Payment Gateway และ Vendor รายใดบ้างในกระบวนการหาลูกค้าและรับเงิน
2. ตรวจเส้นทาง Scam ตั้งแต่ต้นจนจบ
ทดลองสมมติว่าเกิดโฆษณาปลอมขึ้นจริง แล้วถามว่าองค์กรจะตรวจพบตรงไหน ใครได้รับแจ้ง และใช้เวลาปิดเหตุเท่าไร
3. เปิดสัญญา Vendor มาอ่านเรื่องความรับผิด
ดูข้อกำหนดเรื่องการแจ้งเหตุ การลบเนื้อหา การเก็บ Log การระงับบัญชี การคืนข้อมูล การช่วยเหลือกรณีข้อพิพาท และข้อจำกัดความรับผิด
4. เก็บหลักฐานการควบคุมไว้
อย่าเก็บแค่ Policy ควรเก็บหลักฐานการตรวจสอบ การอนุมัติโฆษณา การรับแจ้งเหตุ และการดำเนินการเมื่อพบความผิดปกติ
5. แยก “ความรับผิดตามกฎหมาย” ออกจาก “ความรับผิดทางธุรกิจ”
แม้ศาลยังไม่ได้ตัดสินว่าใครต้องรับผิด แต่ชื่อเสียง ความเชื่อมั่นของลูกค้า และต้นทุนรับมือเหตุเกิดขึ้นได้ก่อนคำพิพากษา
มุมมองผู้เชี่ยวชาญ
“ผมมองว่าคดีนี้สำคัญตรงที่เราเริ่มเห็นภาพใหม่ครับ ปัญหาไม่ได้อยู่แค่ว่า ‘มิจฉาชีพทำผิด’ แต่ต้องถามต่อว่า ระบบของคนที่ทำธุรกิจอยู่รอบๆ การหลอกนั้น ป้องกันอะไรได้บ้าง ถ้าเราเป็นธุรกิจไทย วันนี้ยังไม่ต้องรอว่าศาลจะตัดสินยังไง แต่ควรเริ่มถามตัวเองก่อนว่า ถ้า Scam เกิดผ่าน Vendor ของเรา เรามีหลักฐานและระบบรับมือดีพอหรือยัง”
— Phuwara Krobtaku —
LL.M. (IP & IT) | M.S. (IT) | Thai Barrister & Attorney-at-Law
แหล่งอ้างอิง
แหล่งข่าวต้นทาง: Thai PBS / Prachatai / The Nation Thailand
บทความหลักจาก Thai PBS รายงานการยื่นฟ้องเมื่อ 8 มิถุนายน 2569 และรายละเอียดคดีนำร่อง 10 ผู้เสียหาย มูลค่ากว่า 230 ล้านบาท
สถานะคดีล่าสุด: สภาองค์กรของผู้บริโภค
ข้อมูลวันที่ 31 สิงหาคม 2569 ระบุว่าการนัดพร้อมของคดีนำร่องครบทั้ง 10 คดีแล้ว และมีนัดต่อในเดือนพฤศจิกายน 2569
ตรวจสอบความคืบหน้าคดีจากสภาองค์กรของผู้บริโภค
แหล่งเปรียบเทียบต่างประเทศ: EU Digital Services Act
DSA กำหนดกรอบประเมินความเสี่ยงเชิงระบบสำหรับแพลตฟอร์มขนาดใหญ่อย่างครอบคลุมถึงระบบโฆษณาและระบบแนะนำเนื้อหา
อ่าน Digital Services Act ที่ EUR-Lex
แหล่งเปรียบเทียบต่างประเทศ: UK Online Safety Act
กรอบของสหราชอาณาจักรกำหนดหน้าที่เกี่ยวกับความเสี่ยงจากเนื้อหาผิดกฎหมายและการออกแบบระบบให้ลดโอกาสถูกใช้เพื่อกิจกรรมผิดกฎหมาย
อ่าน Online Safety Act จาก GOV.UK
Internal Link — Tech Law Now
อ่านต่อเรื่อง AI Governance + PDPA + Vendor Risk ซึ่งเป็นอีกด้านของปัญหา “ใครรับผิดเมื่อระบบเทคโนโลยีเชื่อมหลายฝ่าย” ได้จากบทความภายใน Tech Law Now
ก.ล.ต. ปรับ AI Governance Framework รับ Agentic AI และ PDPA ไทย
YMYL Disclaimer
บทความนี้เป็นการสรุปข่าวและให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย
หากต้องการคำปรึกษาเฉพาะกรณีของธุรกิจคุณ ควรปรึกษาผู้เชี่ยวชาญ